Best Credit Card Consolidation Loans Of 2026
2026年9月上旬、Forbesはクレジットカードの借金を一本化したい利用者向けのランキング記事「Best Credit Card Consolidation Loans Of 2026」を公開した。ほぼ同タイミングでCredit Karmaも「Capital One personal loans: What to know and alternatives to…
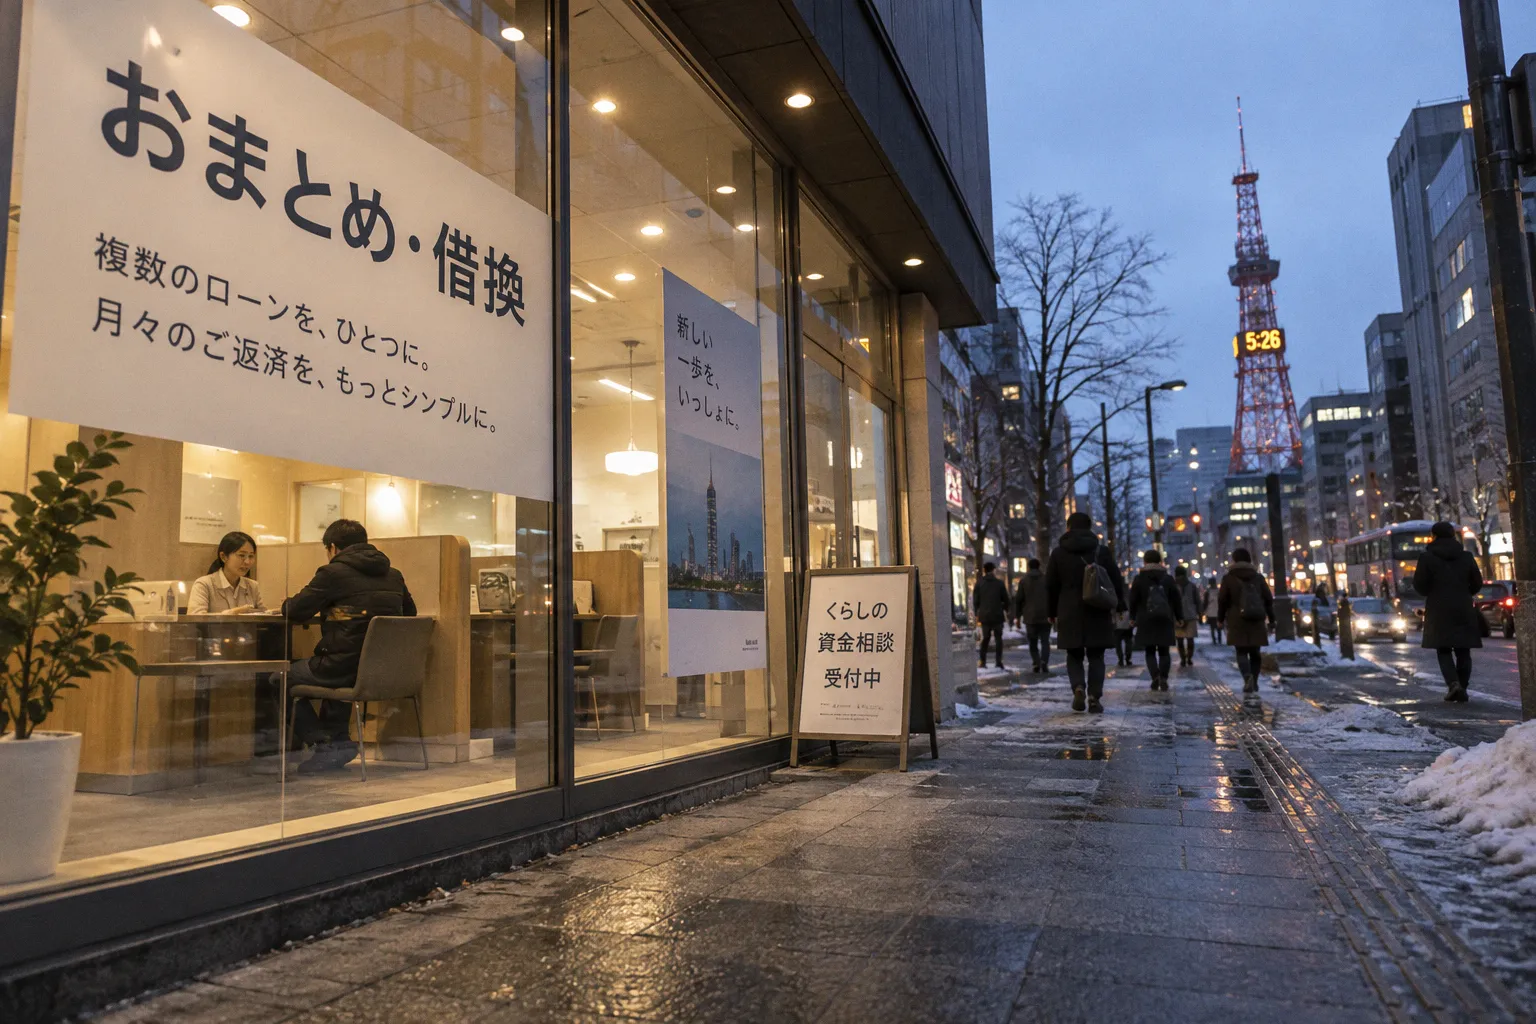
おまとめローンの本質——海外ランキングを入り口に、自分ごととして考える
2026年9月上旬、Forbesはクレジットカードの借金を一本化したい利用者向けのランキング記事「Best Credit Card Consolidation Loans Of 2026」を公開した。ほぼ同タイミングでCredit Karmaも「Capital One personal loans: What to know and alternatives to consider」と題し、Capital Oneの個人ローンを整理した解説記事を掲載している。両者のタイトルからうかがえるのは、米国市場においてクレジットカード残高を一本化する選択肢が、メディアを通じて定期的に整理されているという構図である。
日本では、札幌を含めた地方都市で街金や消費者金融が提供するおまとめ・借換商品の広告を目にする機会が増えており、「即日」「審査の通りやすさ」といった文言に目が留まりやすい。本稿では、海外の話題を入口にしつつ、利用者目線で「おまとめ」の本質を見つめ直す。
図解で見る、おまとめローンの三層構造
おまとめローンを仕組みとして分解すると、大きく三つの層で整理できる。
第一層は「金利差の圧縮」である。クレジットカードのリボ払いや分割払い、消費者金融の残高は、一般に適用金利が比較的高めに設定されている。これらを、より低い金利の借入に置き換えることで、利息の総支払額を抑える効果が期待される。仕組み上、同じ元本残高でも適用金利が下がれば、将来支払う利息の目減りが大きくなる。
第二層は「返済管理の集約」である。複数の借入先がある場合、利用者はそれぞれの返済日と残高を個別に管理しなければならない。一本化することで月々の返済額と返済日が固定され、家計管理の負荷が下がる。これは、心理的な負担軽減という観点でも見逃せない利点である。
第三層は「信用情報上の整理」である。借入件数が多い状態は、信用情報の観点からも望ましい姿とは言い切れない。一本化により借入先数が減れば、その後の新たな借入申し込みや、住宅・自動車ローンの審査において、間接的にプラスに働く可能性がある。
問題は、この三層が「改善されたように見える」だけであって、根本的な家計の構造は何も変わっていないケースが少なくない点である。
「審査に通る」ことをゴールにしないために
街金や消費者金融の広告で目にする「おまとめローンなら審査が通りやすい」「借金を一本化すれば楽になる」といった表現は、半分は正しく、半分は危険な側面を持っている。
確かに、借入を一本化することで返済の遅延リスクを物理的に下げられる場面はある。しかし、借り手の収入と支出のバランスが改善されないまま金利だけ下がると、返済の「心理的な重荷」が軽くなった分を、新たな消費や新たな借入に回してしまう可能性がある。結果として、しばらく経ったときに債務の総額が減っていない、あるいは増えていたという皮肉な状況につながる。
相談現場で繰り返し観察されるのは、おまとめローンを「ゴール」と捉える方と、「通過点」と捉える方の差である。前者の場合、借り換えが完了した安心感から支出パターンを変えずに再び残高を積み上げ、当初の目的が崩れることがある。後者の場合は、おまとめを家計改善の「はじまり」と位置づけ、固定費の見直しや保険の見直しと並行して進める。
長期的な財務改善の三段階アクション
では、おまとめを「通過点」として活かすために、何から手をつけるべきか。傾向として、以下の三段階を意識すると進めやすい。
第一段階は、家計の収支を可視化することである。過去三ヶ月から半年分の支出を項目別に分類し、固定費と変動費の構造を把握する。月々の返済に充てられる実質的な余剰がいくらあるのかを出さずに借入を一本化しても、根本的な解決にはつながらない。具体的には、毎月の実質的な余剰を確認し、そこから逆算して借入可能額の上限を考える、という手順が合理的である。
第二段階は、自身の信用情報を確認することである。日本では信用情報機関への問い合わせにより、現在の借入残高や返済履歴を確認できる。自身の信用情報の状態を把握せずに申し込むと、提示される金利や限度額といった条件面で不利になる可能性もある。複数の機関に照会歴が分かれている場合は、申し込み前に一つにまとめておくのが望ましい。
第三段階は、複数の選択肢を比較することである。街金や消費者金融だけでなく、地方銀行のフリーローンや、信販系の借換専用商品など、検討対象は一つとは限らない。金利だけでなく、返済期間、繰り上げ返済の条件、総支払額、担保や保証の有無といった複数の軸で比較する必要がある。
米国では大手メディアがランキング形式で選択肢を提示してくれるが、日本ではそのような横断的な比較は提供者が限られる。各社の公式サイトで最新の条件を確認し、可能であれば中立的な無料相談窓口も活用したい。札幌市では消費生活センターや弁護士会の無料相談が定期的に開催されており、こうした公的窓口を頼ることも一案である。
おまとめローンは、適切に使えば強力な手段になるが、誤った使い方をすれば問題を先送りするだけである。今回の海外での話題を、ご自身の家計全体を見つめ直すきっかけとしていただければ幸いである。